
今の日本のインフレは「コストプッシュ型」
物価上昇(インフレ)の要因には大きく分けて「ディマンドプル型」と「コストプッシュ型」がある。前者では消費者による需要拡大が先行し、供給よりも需要が多くなれば売る側は値段を高くしても売れるので、物価全体の水準が上昇していく。後者はコストの増大に起因するもので、需要の増減にかかわらず売る側が価格転嫁せざるを得なくなって起こる。
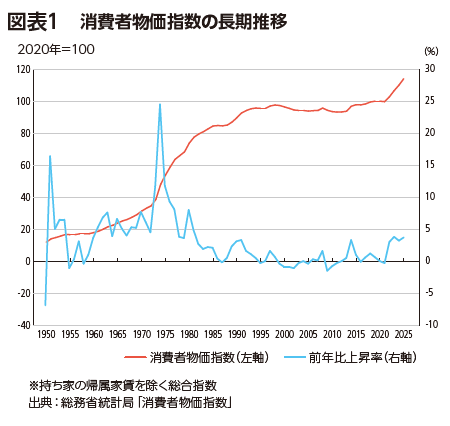
日本は1990年代初頭のバブル崩壊以降、消費者物価指数はほぼ横ばいが続いたが、2022年以降、上昇に転じている(図表1)。このとき起きたのが「コストプッシュインフレ」だ。新型コロナパンデミックからの急速な需要回復やロシアのウクライナ侵攻を原因として、世界的な資源・人手不足と供給網の混乱が起こり、コストが上昇。それまでは多少コストが上がっても日本の企業は価格転嫁できなかったが、このときの急激なコスト増は吸収できず、多くの企業が値上げに踏み切った。
その後も人手不足などを背景とする人件費の上昇、円安による原材料輸入費の高騰、さらに中東情勢に起因する原油やナフサの供給不足といった要因が重なり、値上げの波は現在も続いている。
消費者の実感では「年率10%以上の物価上昇」
より望ましいのはディマンドプル型であり、コストプッシュ型は、企業においては急激なコスト上昇分を販売価格に十分転嫁できなければ、収益が圧迫され、家計においては賃金の上昇が物価上昇に追いつかず、消費が減退する。
実際に、日本では物価が上がり始めてしばらくは、額面上の賃金(名目賃金)から物価変動の影響を差し引いた「実質賃金」の上昇率がマイナスとなる状況が続いた。
また、現在の年2%前後の物価上昇は世界的・歴史的に見て比較的緩やかと言えるが、消費者もそのように受け止めているわけではない。日本銀行は3か月ごとに行っている「生活意識に関するアンケート調査」の中で、物価が何%程度変化していると感じるか尋ねている。2026年3月の調査では、平均値で17.3%、中央値でも10.0%上がっていると実感されている。
実態と実感が乖離する原因としては、消費者がデフレに慣れていたため急速に上がっているように感じることや、食料品など購入頻度が高い商品の価格上昇幅が大きいことが挙げられる。
コストプッシュ型のインフレでは消費者の購買力が下がってモノやサービスが売れなくなり、デフレに逆戻りする恐れがある。
インフレを機に賃上げが進み 直近では実質賃金もプラスへ
ただ、マイナスで推移していた実質賃金も2026年1月以降は5か月連続で前年比プラスが続いている。デフレ下では、賃金が上がらなくても物価も上がっておらず生活水準への影響が小さいため、労働組合なども積極的に賃上げ要求を行ってこなかった。しかしインフレに転じた後は、春闘で労働者側から賃上げ要求が行われ、経営側もそれに応えるという光景が恒例になっている。
現在、実質賃金がプラスになっているのは、後述するように政府がガソリン・電気代などに補助を出して物価上昇率を抑制していることが大きいが、将来的に、こうした物価抑制策がなくても賃金上昇率が物価上昇率を安定的に上回る状況が生まれれば、ディマンドプル型のインフレに移行し、経済成長につながる可能性が出てくる。
インフレ局面では金利も上がるのが自然
物価上昇に伴い、日本銀行の政策金利や、長期金利(10年物国債の利回り)も上昇が続いている。
金利の上昇は、企業の借り入れや個人の住宅ローンの返済額が増えることにつながる。デフレ下の日本ではマイナス金利やゼロ金利が常態化していたこともあり、現在の金利上昇はネガティブにとらえられることも多い。
しかし、物価が上がれば金利も上がるのが自然だ。仮に金利がゼロだとすると、100万円を貸した1年後に戻ってくるのは100万円であり、この間に物価が上がっていればその価値は100万円未満になり、お金を貸す側にはメリットがなくなる。金利は物価上昇率よりも高いのが妥当であり、物価上昇率や実質GDPの伸び率が2%ぐらいの経済環境なら、長期金利は4%ぐらいあってもおかしくない。経済が健全に成長する状態では、物価や賃金が上がっていき、金利もある程度の水準にあるのが一般的である。
政策の影響を除けば物価上昇率は依然2%超
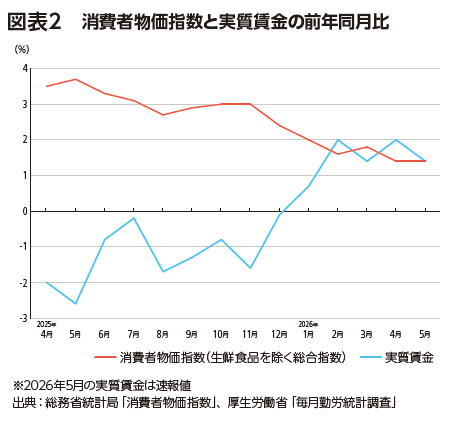
日本銀行は年率2%の物価上昇を目標としているが、消費者物価指数(生鮮食品をのぞく総合)は2022年以降、前年同月比で一時4%を超え、実質賃金がマイナスとなる状況が続いた。しかし2026年2月以降は消費者物価指数が4か月連続で1%台となっている。前述したように実質賃金もほぼ同じタイミングでプラスに転じており、物価が安定してきたことで賃金の上昇が上回ったように見える(図表2)。
ここで注意が必要なのは、政府が補助金でガソリン価格や電気代・ガス代を抑えていることだ。こうした政策で消費者物価指数が1%ほど下振れしており、実質的には2%を大きく上回る状態が続いている。2026年2月末に米・イスラエルとイランなどとの戦闘が始まり、中東からの石油供給が止まったことで欧米では物価が上がったが、日本では逆に消費者物価指数が下がるという、やや矛盾した状況になっている。
エネルギーコストの高騰に伴うガソリン補助金は2022年から続いており、電気・ガス代への補助も断続的に行われている。国民側も補助が出ることに慣れてしまい、政府は反発が出ることを恐れてなかなかやめられない状況に陥っている。こうした補助は急激な家計負担の増加をある程度緩和する策となるが、補助金の原資は税金であることに加えて、実力ベースの物価変動を見えにくくしてしまうという問題点がある。
物価の変動を読むには、単一の統計値に注目するのではなく、物価を動かすさまざまな要素も押さえておく必要がある。
一人当たりGDPを伸ばせば 人口減少でも経済成長できる
現在、日本では人口減少と少子高齢化が続いており、これが経済停滞の要因と言われることがある。
確かに、人口減少は国全体の経済規模を小さくする要素であり、GDPが2000年代初頭の世界2位から4位まで転落した一因ではある。
しかし、より着目すべきは一人当たりのGDPであり、OECD加盟国中の日本の順位は、1990年代には3位だったが、2024年には38か国中24位まで下がった(内閣府経済社会総合研究所)。
逆に言えば、人口が減っても一人当たりのGDPを伸ばせば経済成長は可能であり、人口減少や少子高齢化を悲観するのではなく、生産性の改善などで一人ひとりの豊かさを増やすという視点を持つことが重要になる。
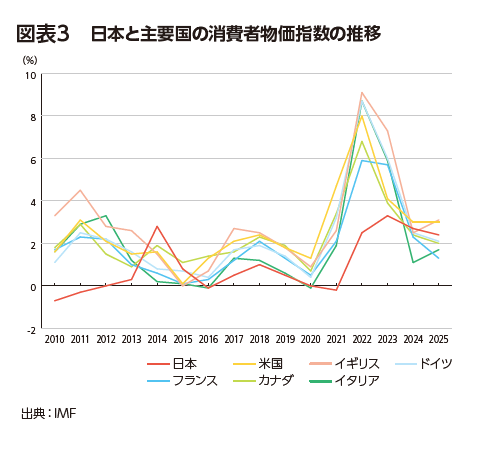
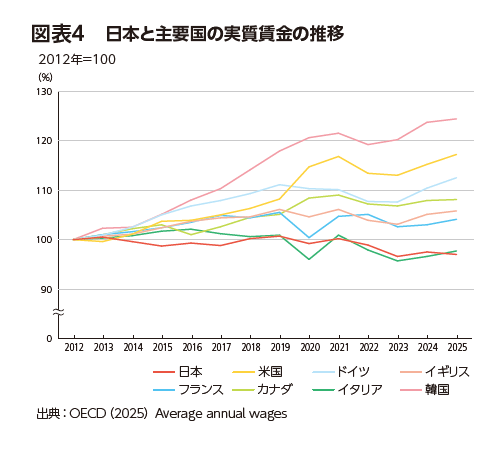
日本では物価上昇率も賃金上昇率も金利もほぼゼロという状況が長く続いた。その間、諸外国では消費者物価指数も実質賃金も前年比プラスで推移していたため、日本と海外の物価・所得の差が開いた(図表3・4)。
この期間の日本の企業経営においては、値上げができないためコストを抑制することで利益を確保しようとする傾向が強く、人件費の面では労働時間を減らしたり、採用数を抑えたりしてきた。生産性を改善する取り組み自体は必要だが、これでは縮小均衡のような状態になってしまう。拡大路線に移行するには、企業が付加価値を生み出して売上を伸ばさなくてはならず、そのためにはコストをかけることも必要になる。
企業の価格戦略に新たな選択肢
要因はともかく、価格上昇を一度経験したことで、現在は企業側が値上げをしやすい状況にあると言える。デフレ期には自社だけが値上げをすると売上を減らしてしまう恐れがあったが、今は競合他社も同様に値上げしているため、大きく売上を落とす心配が少ない。また、消費者の間にも「価格は上がるもの」という認識が生まれ、値上げが比較的受け入れられやすくなっている。
このような状況下、あえて値下げをしたり、価格を据え置いたりする企業が一部に見られる。これは、利益率を落としてでも売上や客数、シェアを伸ばそうという戦略だ。以前は「値上げ」という選択肢がなかったために各社横並びになりやすかったが、値上げが可能になったことで企業が取れる選択肢が増えている。
物価は社会情勢や心理などを反映して日々変化する「生き物」であり、本稿で紹介したさまざまな指標や経済状況、消費者の心理を読み解くことが経営判断に欠かせない重要な要素となっている。
